公司动向
Meta(META.US)9月飙涨36%:Muse验证AI战略,市值剑指2万亿美元
2026-09-25 10:18:27
智通财经APP获悉,Meta Platforms(META.US)股价终于迎来了突破。这家Facebook母公司股价在9月大涨36%,此前公司发布了个人AI助手Muse。该助手迅速攀升至美国应用排行榜榜首,并缓解了市场对AI巨额投入无法带来回报的担忧。Meta股价有望创下自2013年7月以来的最佳单月表现,距离加入2万亿美元市值俱乐部,仅差约1%的涨幅。
Muse成催化剂,股价戏剧性逆转
“在过去一年半的时间里,由于人们不确定AI究竟会带来积极还是消极的影响,Meta的股价基本持平,而如今,Muse明确验证了其AI战略和定位的正确性。”Asymmetric Capital Partners联合创始人兼管理合伙人Rob Biederman表示,并补充称:“AI代理将成为许多人进入互联网的入口,这合乎逻辑,也使得Meta在竞争中占据了优势。”
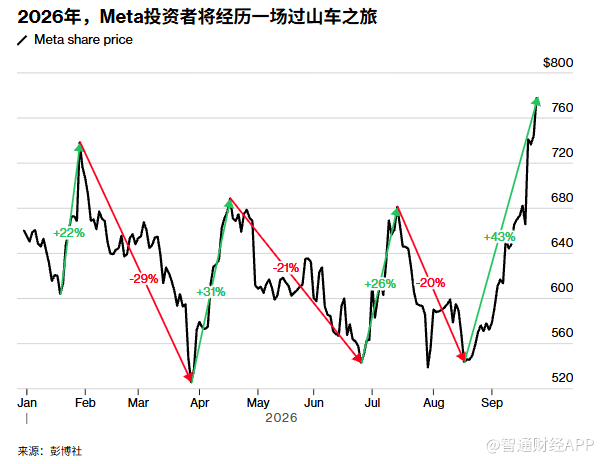
本月反弹标志着Meta股价的戏剧性逆转。今年大部分时间里,由于市场对其巨额AI投资和针对社交媒体业务诉讼带来的法律风险持怀疑态度,Meta的股价一直低迷不振。不到六周前,Meta在7月底发布令人失望的收入预测后,年内股价跌幅达18%,截至8月18日,该股位列标普500指数表现最差的50只股票。
然而,自那以后,Meta成为该基准指数中表现第三好的成分股,涨幅达43%。反弹始于上月末Meta同意支付最高180亿美元和解一桩社交媒体诉讼,消除了一项重大不利因素。但最大的推动因素,是对新AI产品及其潜在收入提升的乐观情绪,这让Biederman等投资者相信Meta股价仍有上行空间。
投资者对Muse反响热烈的一个迹象是,他们一直在抛售多个行业公司的股票,担心这些公司可能被颠覆,情形类似今年早些时候AI初创公司Anthropic引发的抛售。
Meta已宣布与Instacart母公司Maplebear达成食品杂货销售合作,并与在线旅游公司Expedia达成合作。在周三的一场活动上,Meta发布了多款获分析师称赞的产品,包括一款配合Muse使用的掌上设备,以及无摄像头版本的智能眼镜系列。
摩根大通分析师Doug Anmuth在9月10日报告中写道:“Meta仍处于发布前沿模型和广告以外AI驱动产品的早期阶段,仍有显著上行潜力。”他将该股评级从“中性”上调至“增持”。
AI豪赌挤压现金流,估值分歧仍存
当然,Meta仍有很长的路要走,需要证明其AI投入能够产生足够回报,以支撑巨额支出。今年资本支出预计接近1400亿美元,是2025年约700亿美元的两倍。这一数字预计明年将增至1970亿美元,2028年达到2150亿美元。
巨额支出正在对财务状况造成压力。在去年产生460亿美元自由现金流后,Meta预计2026年自由现金流为负64亿美元,明年为负292亿美元。
这给公司带来了增长压力。分析师平均预期,2026年销售额将增长26%至2540亿美元,净利润预计增长33%至806亿美元。但明年营收和利润增长预计将分别放缓至20%和9%。
数据显示,Meta基于未来12个月预期利润的市盈率为21倍。虽然较6月低点不到14倍的水平显著上升,但大致相当于过去三年的平均估值倍数,较纳斯达克100指数的22倍略有折价。
“目前,Meta 的估值倍数低于市场平均水平,但增长速度却高于市场平均水平,这本身就很有吸引力,而且它还拥有巨大的规模和分销渠道,这些优势是竞争对手很难超越的,”Biederman表示。
华尔街仍普遍看好Meta,机构跟踪的分析师中超过90%给予“买入”评级,但其股价接近分析师平均目标价,这意味着未来12个月的上涨空间可能有限。
GuideStone Funds首席投资官Brandon Pizzurro表示,鉴于此次上涨的幅度,Meta股价容易回调,因为AI服务市场的看法变化很快。他帮助管理290亿美元资产。
“随着新AI模型不断发布,市场对大型科技公司的看法似乎也在同样频繁地变化。像Muse这样的产品,会给市场带来新催化剂式的短暂兴奋,但如今要打动投资者的门槛越来越高,人们也有理由担心这些公司能否兑现承诺。”Pizzurro表示。
更多港股重磅资讯,下载智通财经app
更多港股及海外理财资讯,请点击www.zhitongcaijing.com(搜索“智通财经”);欲加入智通港股投资群,请加智通客服微信(ztcjkf)
阅读更多- 关于我们
- 加入我们
- 用户协议
- 隐私协议
- 声明